
Artikel
Kan een tijdelijke lijfrente vóór de AOW-leeftijd ingaan?
10 november 2026
Een tijdelijke oudedagslijfrente (TOL) kan volgens de hoofdregel ingaan in het kalenderjaar waarin jouw klant de AOW-leeftijd bereikt, of in de vijf kalenderjaren daarna. Wil je klant de uitkering eerder laten ingaan? Onderzoek dan of en welk overgangsrecht van toepassing is. Zo beoordeel je of je klant gebruik kan maken van overgangsrecht voor een tijdelijke oudedagslijfrente of overbruggingslijfrente.
Overbruggingslijfrente: tijdelijk inkomen vóór pensioen of AOW
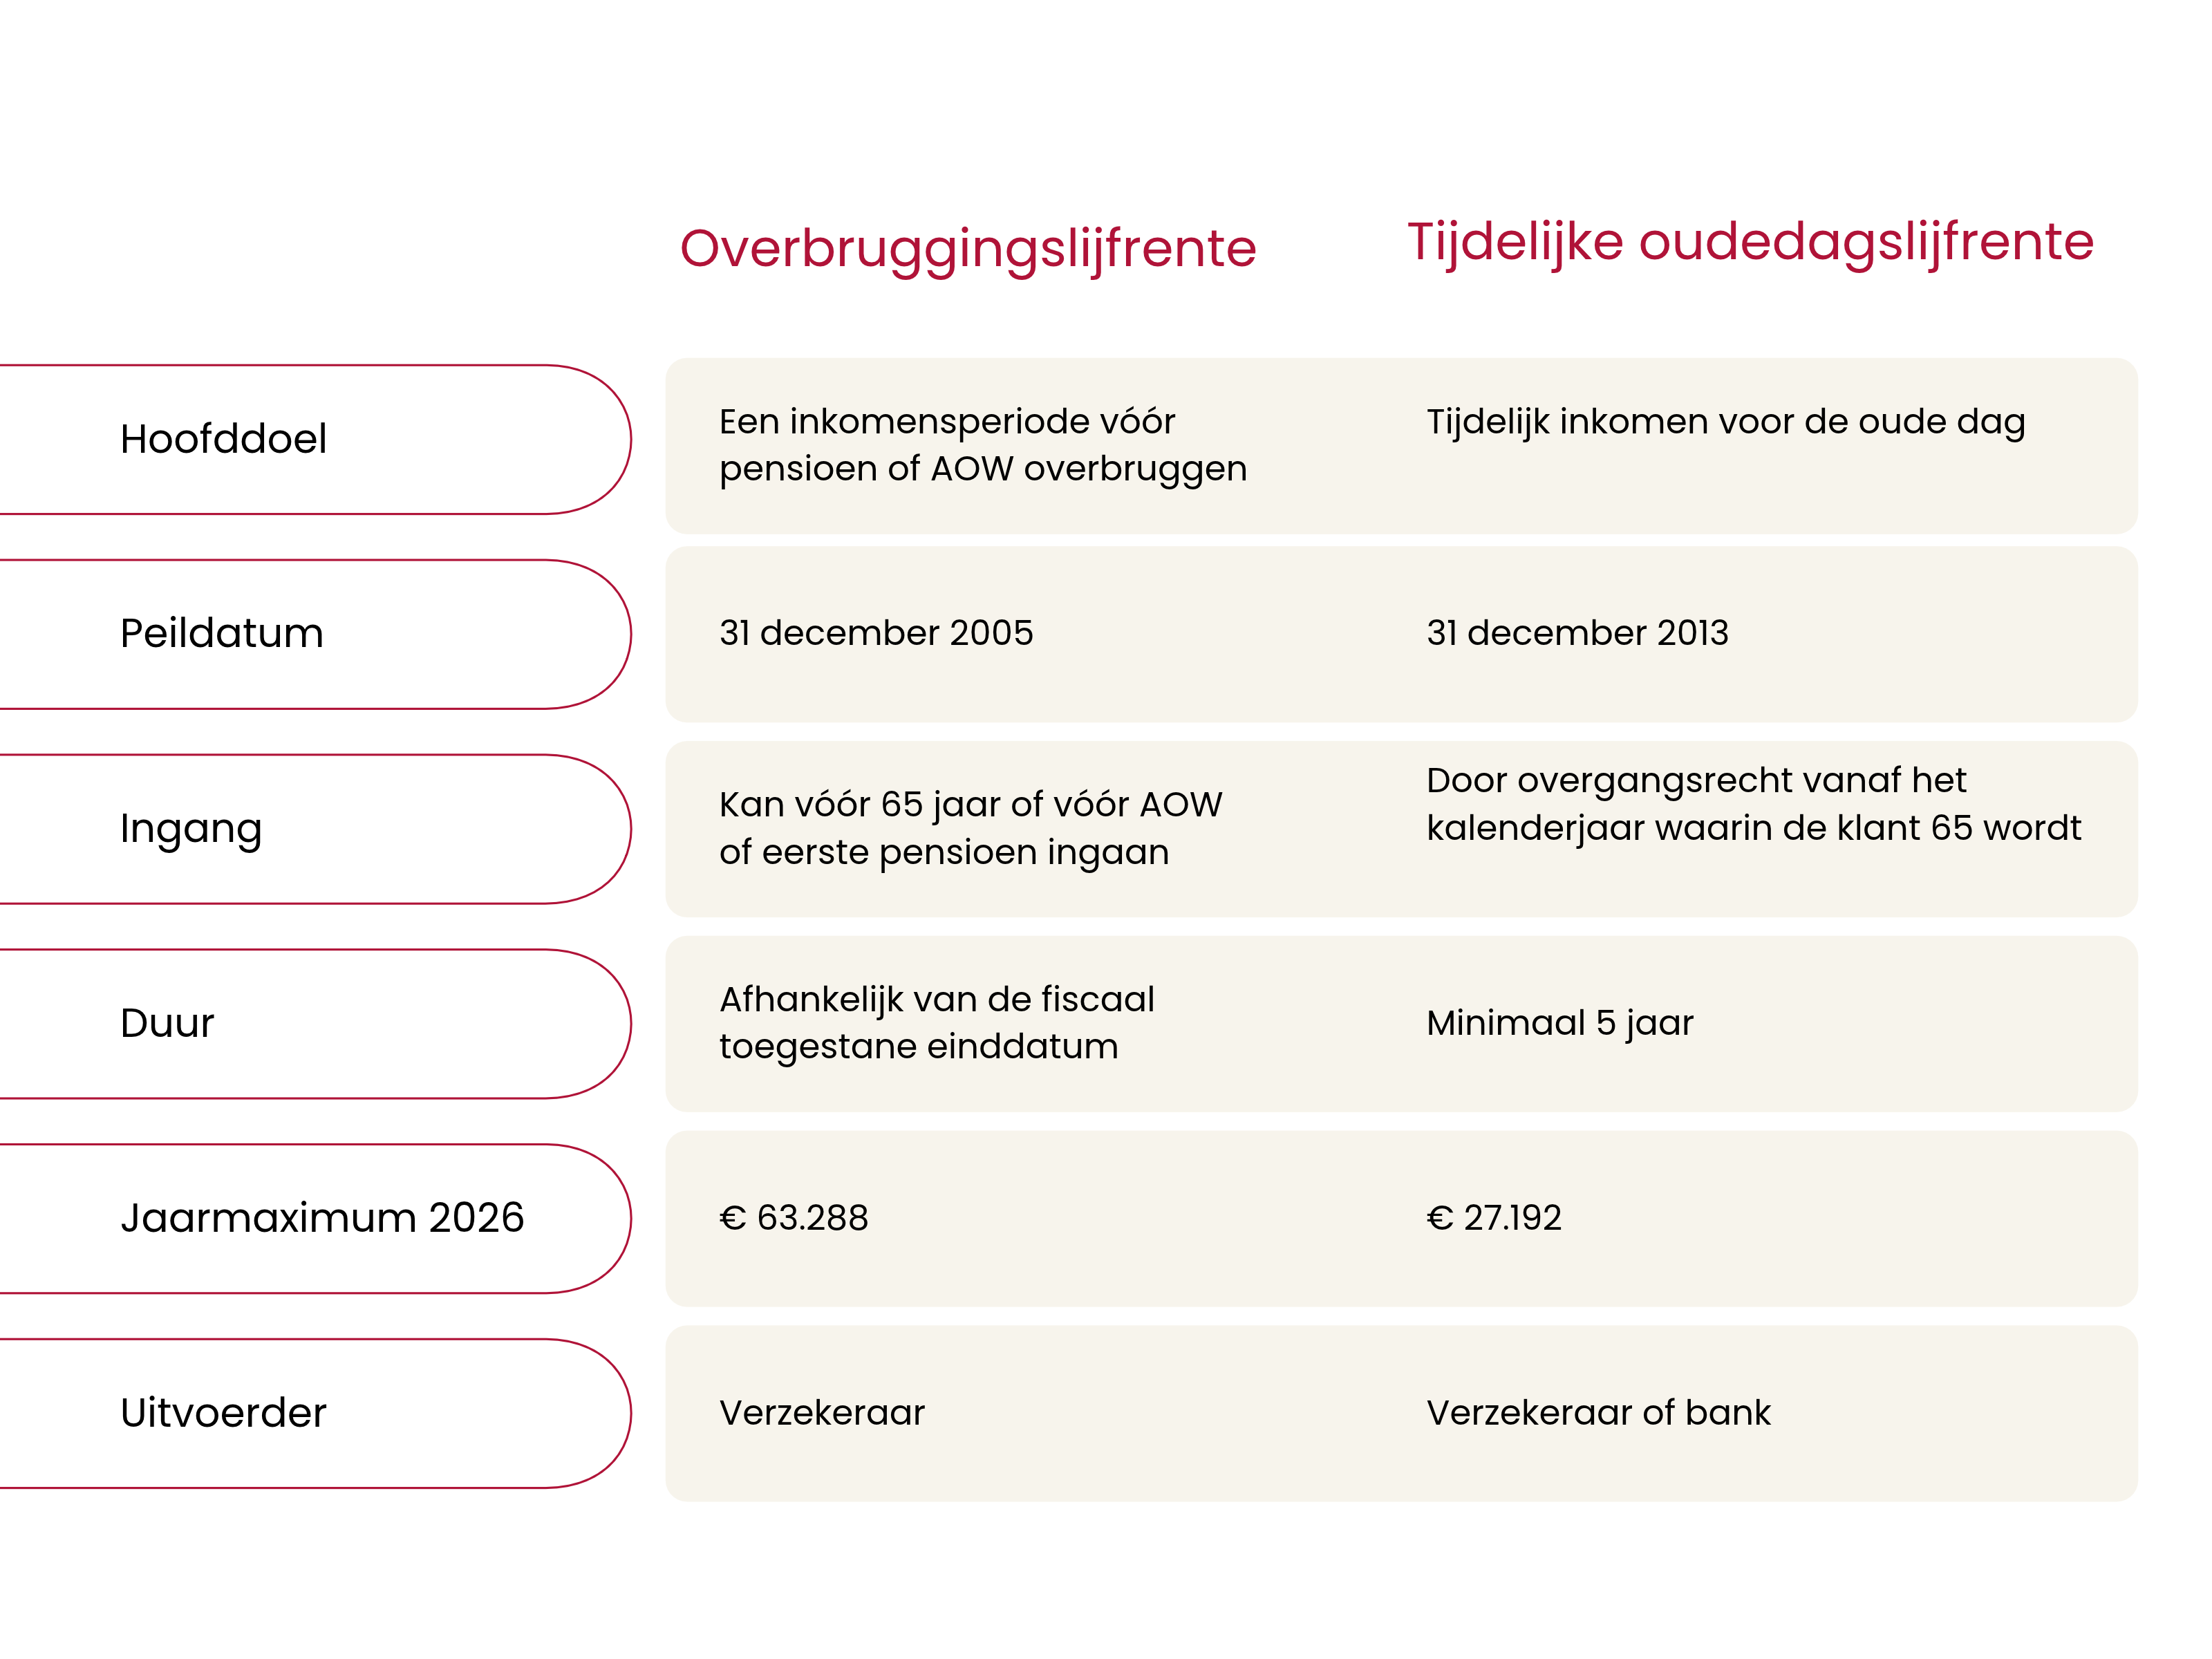
De overbruggingslijfrente is bedoeld als tijdelijk inkomen voordat het pensioen of de AOW ingaat. Bijvoorbeeld als je klant eerder stopt met werken en het inkomensverschil met een lijfrente wil overbruggen. Kenmerkend voor de overbruggingslijfrente is de einddatum. De uitkering overbrugt de periode tot 65 jaar of tot het pensioen of de AOW ingaat.
Of jouw klant een overbruggingslijfrente kan aankopen hangt af van de vraag of er overgangsrecht geldt voor de expirerende lijfrente. Daarbij is 31 december 2005 een belangrijke datum.
Het overgangsrecht geldt als na 31 december 2005 geen premies meer voor de lijfrente zijn betaald. Zijn daarna nog wel premies betaald? Dan kan het overgangsrecht gelden voor de waarde die op 31 december 2005 aanwezig was.
Er gelden fiscale voorwaarden voor de einddatum. Heeft je klant meerdere pensioenregelingen? Dan kan de datum waarop het eerste pensioen daadwerkelijk ingaat, bepalend zijn voor de toegestane einddatum. Je kunt kiezen tussen de 3 opties, óf eerste pensioen, óf 65 óf AOW. Kies je voor pensioen, dan moet je de datum van het vroegste ouderdomspensioen nemen.
Tijdelijke oudedagslijfrente: door overgangsrecht mogelijk al vanaf 65 jaar
Een tijdelijke oudedagslijfrente geeft je klant gedurende een vooraf afgesproken periode extra inkomen naast het pensioen.
Volgens de hoofdregel mag de uitkering ingaan in het kalenderjaar waarin je klant de AOW-leeftijd bereikt, of in de vijf jaren daarna. Voor oudere lijfrenteaanspraken kan overgangsrecht gelden. Daardoor kan de tijdelijke oudedagslijfrente al ingaan in het kalenderjaar waarin je klant 65 jaar wordt.
Voor het overgangsrecht is 31 december 2013 een belangrijke datum. Is na die datum niet meer ingelegd? Dan kan het lijfrentekapitaal dat daarvoor in aanmerking komt onder het overgangsrecht vallen. Je klant kan dit kapitaal dan gebruiken voor een tijdelijke oudedagslijfrente die vanaf 65 jaar ingaat.
Is na 31 december 2013 nog wel ingelegd? Dan is de waarde van de lijfrente op 31 december 2013 relevant voor het overgangsrecht. De tijdelijke oudedagslijfrente heeft een minimale uitkeringsduur van vijf jaar.
Verschillen in jaarmaximum en uitvoerder
In 2026 is het jaarmaximum voor een overbruggingslijfrente € 63.288. Voor een tijdelijke oudedagslijfrente is dit € 27.192. Let op bij een combinatie van tijdelijke oudedagslijfrentes mag het totale bedrag het maximum niet overstijgen. Het maximum van € 27.192 geldt niet wanneer de tijdelijke oudedagslijfrente een looptijd heeft van minimaal 20 jaar.
Een overbruggingslijfrente wordt uitgevoerd door een verzekeraar. Een tijdelijke oudedagslijfrente kan worden uitgevoerd door een verzekeraar of een bank.
Niet alleen de afsluitdatum telt. Ook latere stortingen bepalen welke mogelijkheden je klant heeft
De belangrijkste verschillen tussen een overbruggingslijfrente en een tijdelijke oudedagslijfrente vanaf 65 jaar:
Let op bij lijfrenten met stortingen vóór én na de peildatum
Bij overgangsrecht is niet alleen van belang wanneer de lijfrente is afgesloten. Ook latere premiebetalingen of stortingen kunnen invloed hebben op de fiscale mogelijkheden. Betalingen ná de peildatum, maar die voor aftrek zijn teruggewenteld naar 2005, worden geacht in 2005 te zijn betaald en vallen zodoende onder het overgangsrecht.
Een lijfrentekapitaal kan deels vóór en deels na een belangrijke peildatum zijn opgebouwd. Daardoor kunnen voor verschillende delen van het kapitaal andere fiscale regels gelden.
Zijn na 31 december 2005 nog premies betaald? Dan kan het kapitaal niet zonder meer volledig onder het overgangsrecht voor de overbruggingslijfrente vallen. Let hierbij op wanneer de betaalde premies in aftrek zijn gebracht. Zijn na 31 december 2013 nog stortingen gedaan? Dan kan niet zonder meer het volledige kapitaal onder het overgangsrecht voor de tijdelijke oudedagslijfrente vanaf 65 jaar vallen.
Controleer daarom goed hoe het lijfrentekapitaal is opgebouwd en wanneer premies of stortingen zijn betaald.
Zo bepaal je wat voor jouw klant mogelijk is
1. Bepaal de gewenste ingangsdatum
Vanaf het kalenderjaar waarin de klant de AOW-leeftijd bereikt
Beoordeel de gewone regels voor de tijdelijke oudedagslijfrente.
Vóór 65 jaar
Onderzoek of een overbruggingslijfrente mogelijk is op grond van het overgangsrecht per 31 december 2005.
Vanaf 65 jaar, maar vóór de AOW-leeftijd
Onderzoek of een tijdelijke oudedagslijfrente vanaf 65 jaar mogelijk is op grond van het overgangsrecht per 31 december 2013.
2. Bepaal de herkomst van het kapitaal
Hiervoor heb je de volgende informatie nodig:
- de oorspronkelijke polis of overeenkomst;
- waardeoverzichten per 31 december 2005 en 31 december 2013;
- de premie- of stortingshistorie;
- gegevens over omzettingen en waardeoverdrachten;
- informatie over de pensioen- en AOW-ingangsdata;
- de contractuele expiratiedatum.
3. Aandachtspunten overbruggingslijfrente
- Gaat het om een kwalificerende oude verzekeringsaanspraak?
- Zijn na 31 december 2005 nog premies betaald?
- Welke einddatum is fiscaal toegestaan?
- Wanneer gaan de AOW en eventuele pensioenuitkeringen in?
4. Aandachtspunten tijdelijke oudedagslijfrente vanaf 65 jaar op grond van overgangsrecht
- Is de lijfrente geheel of gedeeltelijk vóór 1 januari 2014 opgebouwd?
- Zijn na 31 december 2013 nog stortingen gedaan?
- Welk deel van het kapitaal valt onder het overgangsrecht?
- Voldoet de tijdelijke oudedagslijfrente aan de minimale uitkeringsduur en het geldende jaarmaximum?
Bekijk de lijfrenteoplossingen van Onderlinge Nederland
Heeft je klant een lijfrentekapitaal dat binnenkort vrijkomt? Bekijk onze oplossingen voor een tijdelijke of levenslange lijfrente-uitkering en de actuele, aantrekkelijke tarieven. Uit het lijfrenteonderzoek van Moneywise van november 2026 blijkt dat Onderlinge Nederland bij een uitkering op twee levens in meerdere onderzochte situaties het hoogste tarief biedt. Bekijk de mogelijkheden en bereken wat je klant kan ontvangen.
Lijfrenteonderzoek november 2026: beste aanbieder keert tot € 104 per maand meer uit | Moneywise
Werk ook met ons samen
Wil je weten welke mogelijkheden Onderlinge Nederland voor jouw klant biedt? Wij denken graag met je mee, bijvoorbeeld over de mogelijkheden bij expiratie, voortzetting of omzetting van een lijfrente.
Heb je nog geen aanstelling bij Onderlinge Nederland? Vul je gegevens in voor een aanstelling en wij nemen snel contact met je op. Kijk ook op Ik ben een adviseur.
Heb je vragen? Bel of e-mail met onze afdeling Verzekeringen en Diensten 070 - 342 11 11, info@onderlingenederland.nl.